
Kata "" ditandai di halaman ini. Hapus tanda
Untuk apa
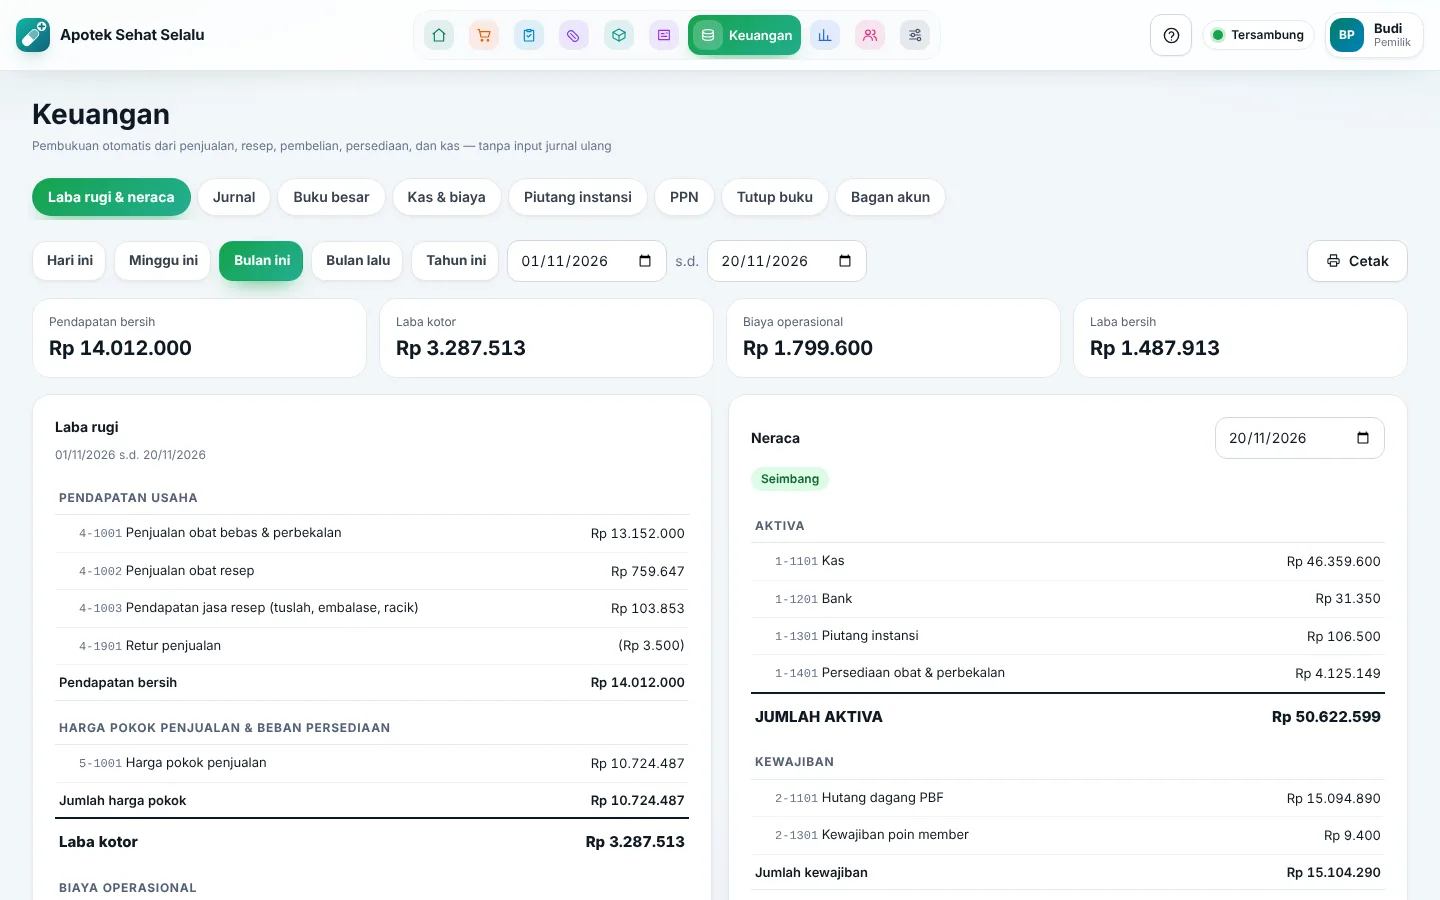
Setiap transaksi (penjualan, resep, pembelian, retur, opname, pemusnahan, biaya, pembayaran) langsung menjadi jurnal, sehingga laba rugi dan neraca selalu siap tanpa input ulang.
Siapa yang bisa
| Tindakan | Peran bawaan | Nama hak |
|---|---|---|
| Jurnal manual, saldo awal, bagan akun | Pemilik, Admin | finance.journal |
| Tutup buku & membuka kembali | Pemilik, Admin | finance.close |
| Melihat laporan keuangan | Pemilik, Admin, Pelapor | report.financial |
Aturan
- KEU-1 — Setiap dokumen sumber menjadi tepat satu jurnal yang seimbang, walau diproses ulang.
- KEU-2 — Saldo akun Persediaan sama dengan nilai semua mutasi stok.
- KEU-3 — Jurnal yang sudah tercatat tidak bisa diubah atau dihapus; koreksi lewat dokumen (batal/retur) atau jurnal balik.
- KEU-4 — Bulan yang sudah ditutup tidak menerima jurnal atau dokumen bertanggal di bulan itu.
- KEU-5 — Neraca selalu seimbang (aktiva = kewajiban + modal).
- KEU-6 — Tutup buku hanya untuk bulan yang sudah lewat; menutup Desember membuat jurnal penutup ke laba ditahan.
Contoh hitungan
Penjualan tunai Rp55.500 (PPN Rp5.500), HPP Rp30.000 → Kas Rp55.500 (debit) · Penjualan Rp50.000 (kredit) · PPN keluaran Rp5.500 (kredit) · HPP Rp30.000 (debit) · Persediaan Rp30.000 (kredit).
Contoh kasus toko
Tanggal 3 Desember semua faktur November sudah masuk dan opname selesai. Pemilik menutup buku November; faktur November yang terlambat datang harus dicatat bertanggal Desember atau setelah buku dibuka kembali oleh Pemilik.
Pengaturan terkait
Keuangan → Jurnal / Buku besar / Tutup buku / Bagan akun · Pengaturan → Harga & resep (status PKP).
Batasan
- Bukan pengganti akuntan untuk laporan pajak penghasilan; PPN hanya disajikan sebagai bahan SPT Masa.
- Satu mata uang (Rupiah).
Pertanyaan umum
Saya salah mencatat biaya. Batalkan catatan biaya itu di Kas & biaya; jurnalnya dibalik otomatis.